Fable 5被禁,GLM-5.2开源:智谱是在破局,还是被做局?
6月12日,美国政府以国家安全为由,对Anthropic最新的Fable 5模型发出出口管制指令,禁止任何外国公民访问。Anthropic不得不紧急关闭了Fable 5的全球访问权限。
24小时之内,智谱宣布GLM-5.2面向全量用户开放,下周正式开源,遵循MIT协议。官方声明里有一句话特别醒目:"在一些前沿模型突然变得不可用的时刻,智谱选择相信另一条路:前沿智能不应只属于少数人,也不应被少数规则随时收回。"
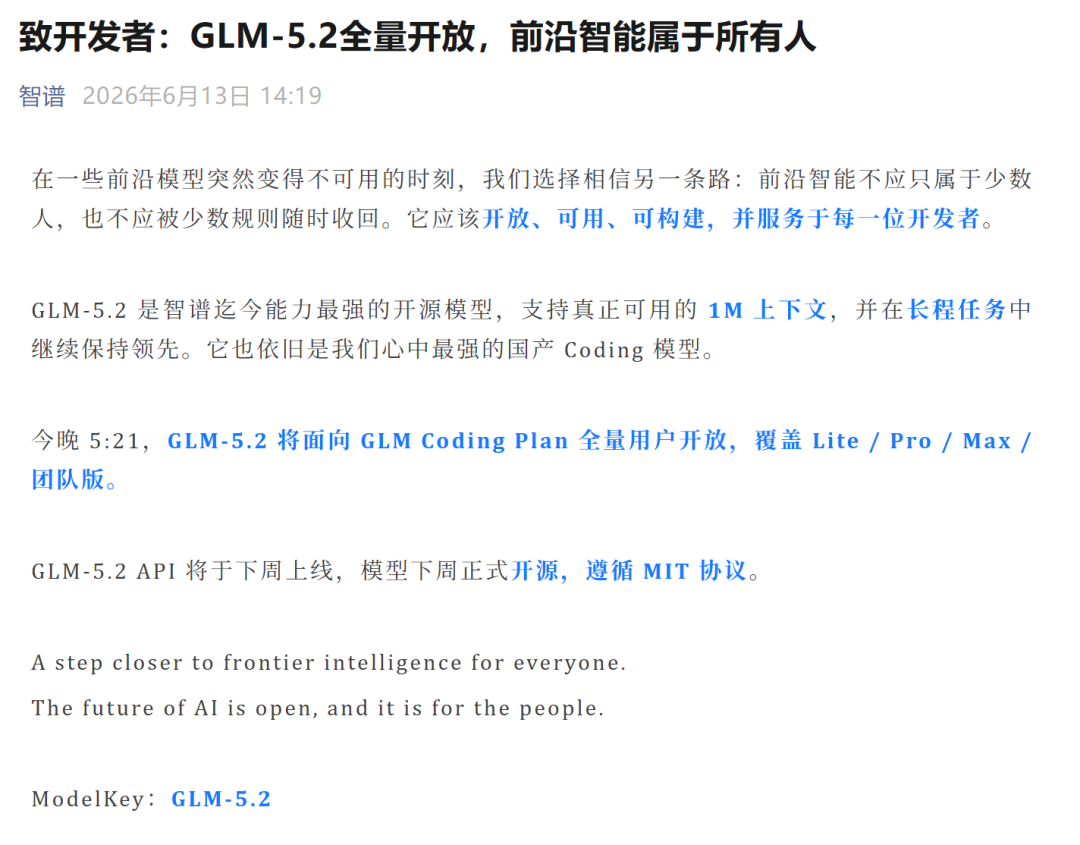
时机精准,叙事漂亮,业界一片叫好。
但我产生了一个疑问:开源对智谱来说,到底有什么好处?
这个问题看起来简单,但那些听起来很合理的解释,仔细一追问却站不住脚。
第一层:那些"听起来很对"的解释
如果你去问行业分析师、创业者、技术媒体,"开源有什么好处",大概率会得到这么几个答案:
构建生态。 大量开发者基于你的模型做应用、写教程、做微调,你就成了生态中心。
获取反馈。 更多用户使用意味着更多bug报告、性能反馈,帮你改进下一代模型。
差异化竞争。 你的模型不如Claude,但开源之后用户可以免费用、本地部署、自己微调,这些闭源模型给不了。相当于田忌赛马,换了一个竞争维度。
商业漏斗。 开源是免费增值模式的入口,一部分用户试用之后会转向付费API。
这些说法每一个单独拎出来都像那么回事。但经不起追问。
第二层:逐个追问,逐个倒塌
"构建生态":谁的生态?
社区开发者确实会帮你做应用适配、写文档、做特定领域的微调版本。但注意,他们帮你做大的是应用层的蛋糕,不是模型性能的蛋糕。训练下一代更强的模型,需要的是顶级研究员、海量算力和高质量数据,这些不是社区能提供的。所以你获得了一群免费的推广员和生态建设者,但不是免费的研发人员。生态做大了,但你的模型没有因此变得更强。
"获取反馈":反馈能让模型变聪明吗?
这是一个关键的区分。让模型从85分变成95分,靠的是更好的架构设计、更多更高质量的训练数据、更大的算力、更优的训练算法。用户报告的bug和反馈,更多解决的是"模型在某些场景下表现不好"的问题,属于打补丁和对齐微调的范畴,不是让模型根本性地更聪明。好比一个学生的数学能力从70分提到90分,靠的是更好的老师和更系统的练习,不是靠同学告诉他"你第三题做错了"。
"差异化竞争":免费、可部署,然后呢?
用户因为免费和可以本地部署选了你。但这对你有什么好处呢?你花了巨额算力训练出来的模型,别人白嫖了。你获得了用户量,但用户量本身不是收入。而且如果用户选模型是因为免费,那他们也不太可能转向付费。
"商业漏斗":逻辑成立吗?
有人说开源带动API付费。智谱的数据确实显示MaaS平台收入增长迅猛。但仔细想想,一个理性用户选API应该看性能和性价比,而不是看它是否开源。如果GLM不如Claude,那我试过开源版之后,为什么要付费买GLM的API,而不去买最强的那个?
在中国市场,答案确实存在——因为中国用户没法用Claude。但这说明的是"国产模型有市场",而不是"开源模型有优势"。一个闭源的国产模型一样能吃到这个市场。把"国产vs外国"和"开源vs闭源"混为一谈,是我最初分析时犯的逻辑错误。
第三层:那为什么还要开源?
既然上面的好处要么被夸大,要么逻辑上站不住,为什么中国AI公司还是集体走向了开源?
答案不太好听:不是因为开源对你有多大好处,而是因为不开源你就出局了。
DeepSeek开源了,Qwen开源了,Kimi K2开源了。如果你是智谱,你不开源,开发者就会全部涌向那些开源的竞品。你不是通过开源获得了优势,而是如果不开源你就失去已有的用户基础。
这不是一个主动的战略选择,更像是一场价格战。在一个所有对手都把产品免费的市场里,你收费就是自杀。
但这个解释引出了一个更深的问题:这场"集体免费"的局,最初是谁带起来的?
第四层:有后路的人,设了一个没后路的局
我们来看看开源AI模型这件事是谁带头的。
Meta。 Llama系列是全球最早的大规模开源大模型之一。Meta的核心生意是什么?广告。一年1300多亿美元的广告收入。Llama的训练成本对Meta来说是零头。Meta开源模型不是做慈善,是在执行一个经典的商业策略:把别人的核心产品变成免费的基础设施,让自己的核心业务更便宜地获得AI能力。如果全行业的模型都免费了,最受伤的是那些靠卖模型赚钱的公司,Meta一根毛都不会掉。
阿里。 Qwen系列开源。阿里的核心生意是什么?云计算和电商。开发者用了开源的Qwen,要跑起来得用服务器吧?阿里云的生意就来了。模型免费没关系,算力是收费的。
DeepSeek。 背后是幻方量化,一家管理规模数百亿的对冲基金。基金赚钱靠的是交易策略,不是卖模型。DeepSeek的开源让它获得了巨大的品牌影响力和人才吸引力,这些间接服务于幻方的核心业务。
看出来了吗?这些开源的发起者有一个共同特征:模型不是它们的命根子。 它们各自有别的赚钱方式,开源模型对它们来说不是割自己的肉,而是把别人的肉变便宜。
在商业理论里,这叫做"商品化你的互补品"。你的产品依赖于某个上游组件,如果这个组件变成免费的了,你的产品成本就降低了,竞争力就提升了。Meta需要AI来优化广告推荐,模型免费了,Meta受益。阿里需要开发者用阿里云,模型免费了,开发者更愿意来阿里云跑模型,阿里受益。
现在问题来了:智谱是什么?
智谱是一家核心业务就是模型的公司。没有广告帝国,没有云计算平台,没有电商生态,没有对冲基金。2025年全年收入7.243亿元,研发开支31.8亿元,每赚1块钱要亏掉好几块。
它跟随了一个由Meta、阿里、DeepSeek这些巨头设计的策略,但这个策略的底层逻辑是"模型不值钱,别的东西值钱"。
一个卖水的人,跟着卖饮料的人一起把水价打到免费。卖饮料的人无所谓,因为他靠饮料赚钱,免费水还能帮他卖更多饮料。但卖水的人把自己的命根子送出去了。
最深层的矛盾
所以,开源大模型这件事的本质,不是技术理想主义,不是社区精神,不是生态战略。
它是一场由"有后路的人"发起的游戏,而"没有后路的人"被迫入局。
Meta可以让Llama永远免费,因为它的商业模式根本不依赖模型收入。阿里可以让Qwen永远免费,因为它靠云计算赚钱。但智谱呢?它的后路在哪里?
目前来看,智谱靠的是资本市场。2026年1月港股上市,股价涨了超过6倍,市值突破4000亿港元。上市融资为它提供了继续烧钱搞研发的弹药。但这本质上是在用投资者的钱买时间,赌的是未来某一天能找到可持续的盈利模式。
问题是,当模型被集体开源压到免费,这个盈利模式到底是什么?API调用收入在增长,但当所有竞品都免费或极低价的时候,API定价的天花板在哪里?企业私有化部署收入可以做高毛利,但这种项目周期长、不容易规模化。
如果站远一点看,这可能不只是智谱一家的困境。所有核心业务是"做模型"的纯AI公司,都面临同样的问题。当巨头们用免费模型把市场价格打到地板上的时候,纯模型公司的护城河在哪里?
留给自己的问题
写完这篇文章,我没有得出一个漂亮的结论。但我想明白了一些事情。
开源不是慈善,也不是什么技术信仰。对于有后路的公司,它是一个削弱竞争对手定价权的商业武器。对于没有后路的公司,它是一个"不跟就死"的被迫选择。
那些说"开源推动技术民主化"的叙事是好听的。但商业世界的逻辑从来不是好听的。一个公司把自己最核心的资产免费送出去,要么是因为它有别的方式赚回来,要么是因为它还没想清楚怎么赚回来但已经骑虎难下。
Fable 5被禁让我们看到了闭源模型的脆弱性。但智谱的开源也让我们看到了另一种脆弱性:当你把唯一的产品变成免费的,你的商业故事还能讲多久?
也许真正的答案不在"开不开源"这个选择本身,而在于你是不是一个只有模型、没有后路的公司。如果是,那无论开源还是闭源,困境都在那里。开源只是让你死得慢一些,还是能让你找到新的活路?
这个问题,留给智谱们自己回答。
我建了一个AI学习研究群,目前几十来人,都是在真正动手搞AI的人。如果你也在自己跑模型、写代码、做项目,欢迎点赞关注转发一键三连,然后加我微信,备注写清"你在做的AI方向",聊得来的话我拉你进群。纯围观的和小白就不加了,有一定门槛。